こんにちは、ジョウです。
建物0円から始めた湘南移住と家探しブログを書いています。
家を買うとき、多くの人がまず考えるのは「住宅ローン」です。
いくら借りられるのか。
毎月の返済額はいくらになるのか。
今の収入なら、どのくらいの家なら無理なく買えるのか。
私も45歳で家を購入したときは、当然のように住宅ローンを中心に考えていました。
しかし、あれから10年。
55歳になった今、振り返ってみると、家を持つために必要だったお金は、住宅ローンだけではありませんでした。
固定資産税、火災保険、家の修繕、給湯器などの設備交換、庭や外構、DIY、車、家電……。
さらに、旅行や趣味、健康、親戚付き合い、そして老後のためのお金も必要です。
家を買ったからといって、他の支出がなくなるわけではありません。
むしろ、家を買った後も普通に生活していくためには、住宅ローン以外のお金が次々と出ていきます。
この記事では、45歳で築20年の中古戸建てを購入し、10年間暮らしてきた私が
「家を持つと実際にどんなお金がかかるのか」を振り返ってみます。
これから家を購入する人にとって、少しでも参考になればと思います。
45歳で築20年の中古戸建てを購入した
私が湘南の中古戸建てを購入したのは45歳のときです。
購入した家は築20年。
建物自体はしっかりしていましたが、購入時には耐震補強や水回りなどのリフォームを行いました。
新築住宅ではありませんでしたが、自分たちの暮らしに合わせて手を入れたことで、結果的にはとても気に入った家になりました。
そして現在は55歳。
購入から10年が経過しました。
この10年間、住宅ローンを返済しながら暮らしてきたわけですが、今になって思うのは、
「家を買うお金」と「家を持ち続けるお金」は、別に考えたほうがいい
ということです。
家を購入するときは、どうしても購入価格と住宅ローンに目が向きます。
でも、本当に考えなければならないのは、その後です。
住宅ローンだけなら、家はもっと簡単に買えてしまう
例えば、
「毎月10万円の住宅ローンなら払える」
と考えたとします。
年間では120万円。
これなら自分の収入から十分返済できると思うかもしれません。
しかし、実際の生活では住宅ローン以外にもお金がかかります。
固定資産税があります。
火災保険もあります。
車を持っていれば、車検や自動車税、保険、ガソリン代も必要です。
家電はいつか壊れます。
給湯器も交換時期が来ます。
家の外壁や屋根なども、いつかメンテナンスが必要になります。
庭があれば、剪定や土、植物、道具、外構などにもお金がかかります。
そして、生活を楽しむための旅行や趣味のお金も必要です。
さらに40代、50代になれば、老後資金も考えなければなりません。
つまり、
「住宅ローンが払える」
だけでは、家を買えるかどうかを判断するには不十分なのです。
私が10年間で実際に感じた「家を維持に必要なお金」
ここからは、私が10年間暮らしてきて、実際にお金が出ていったものを挙げていきます。
すべてを「住宅費」と考える必要はありません。
ただ、家を買った後の生活を考えるなら、これらのお金も含めて家計を見る必要があると思っています。
1.固定資産税
家を所有している限り、毎年かかるのが固定資産税です。
住宅ローンのように「あと何年で終わる」というものではありません。
ローンを完済したとしても、家を所有している限り基本的には払い続けます。
家を買うときは購入価格や住宅ローンばかりに目が行きますが、
10年、20年という長い期間で考えると、固定資産税も無視できない支出になります。
しかも、これは自分で使うかどうかに関係なく、毎年発生するお金です。
家を買う前には、「毎月いくら返済できるか」だけではなく、
「毎年いくら固定資産税がかかるのか」も確認しておいたほうがいいと思います。
この固定資産税は、広さ次第で簡単に計算が可能です。
なお、固定資産税額 = 課税標準額 × 税率(1.4%)です。
標準税率は1.4%ですが、自治体によっては1.5%や1.6%など異なる場合があります。
また、課税標準額とは固定資産税を計算するための基準となる価格です。
土地や家屋の評価額をもとに、各自治体が3年に1度見直しを行います
こちらも事前に確認ができますよ。
私の場合、土地がかなり広かったこともあり、月に●円程度の税金が掛かっています。
結構、痛いです。いずれ、老後の収入次第では重荷になるかもしれません。
2.火災保険・地震保険
家を所有すると、火災保険などの保険も必要になります。
これも住宅ローンとは別のお金です。
契約期間や補償内容によって金額は変わりますが、住宅を所有する以上、こうした保険費用も考えておく必要があります。
購入時には一度払って終わり、という感覚になりやすいのですが、更新などもあります。
「家を買ったら保険にもお金がかかる」
ということは、意外と忘れやすい部分だと思います。
もちろん、内容により、大きく変わりますが、ざっと、40~50万円程度は考えておきましょう。
こちらも、火災保険各社に依頼すると見積りが直ぐに出てきます。
保険、一括検索サイトの紹介
「毎月の保険料、もっと安くならないかな…」
そう思ったら、顧客満足度95%の「保険マンモス」での無料相談が圧倒的におすすめです!

3.家の修繕・リフォーム
中古住宅の場合、特に考えておきたいのが修繕費です。
私の家は購入時点で築20年でした。
建物の柱や外壁、屋根などはしっかりしていましたが、耐震補強が必要でした。
そこで購入時に耐震補強を行い、キッチン、トイレ、浴室、洗面台、内装などもリフォームしました。
購入時の費用だけを見ると、
「中古だから新築より安い」
となります。
もちろんそれは中古住宅の大きなメリットです。
ただし、中古住宅は購入後に修繕が必要になる可能性があります。
さらに、10年間暮らしていれば、少しずつ家の傷みも出てきます。
屋根や外壁、設備などについても、「いつか修繕するもの」と考えておいたほうがいいでしょう。
家は買った瞬間が完成ではなく、そこから維持していくものなのだと、10年間住んで実感しました。
私場合、数百万円程度でした。(※10年前の金額で、今では倍近くになっていると思いますが)
リフォーム相談、一括検索サイトの紹介

4.給湯器などの設備
住宅設備は、ある日突然壊れることがあります。
特に困るのが給湯器です。
お湯が出なくなれば、生活への影響はかなり大きくなります。
住宅ローンのように毎月少しずつ支払うのではなく、
「突然、まとまったお金が必要になる」
というのが設備費の怖いところです。
給湯器だけではありません。
エアコンや換気設備、水回りなども、いつか交換や修理が必要になります。
中古住宅なら、前の所有者がいつ交換したのかも確認しておくといいと思います。
設備系は、入居前に全て入れ替えると、それだけで数百万円が必要です。
いずれは壊れます。機器の費用の覚悟は必要です。
ちなみに私は入居前に給湯器を更新しました。
古い機種だったこともありましたが、私の家族構成では容量(供給量)が違う事もあり新しくしました。
5.家電
家そのものではありませんが、家を買えば当然、その家で生活するための家電も必要になります。
これは運不運がありますが、通常であれば10年程度は使用ができますが、経年劣化で突然壊れたりします。
参考程度に購入費用を書きます。
冷蔵庫。30万円
洗濯機。30万円
食洗器。15万円
加湿器と除湿器。10万円
エアコン。20万円
扇風機。3万円
テレビ。20万円。
電子レンジ。20万円
掃除機。5万円
その他の生活家電。
合計で150万円ほど。
これらは永久に使えるわけではありません。
5年、10年と暮らしていれば、故障や買い替えが発生します。
一つ一つは「家を買う費用」ではありません。
でも、家を購入した後の10年間の家計を振り返ってみると、こうした買い替えも確実に発生しています。
だから私は、家を買う予算を考えるときには、住宅ローンだけではなく「家を買った後の生活費」まで考えたほうがいいと思っています。
湘南に移住して、わかったことの一つに、湿度が半端ないこと。
室外機や自転車、車。錆びます。鉄は驚くほど弱いです。
6.庭・外構・DIY
これは戸建てならではのお金です。
私の家には庭があります。
庭がある生活はとても楽しい反面、維持するためのお金と手間もかかります。
植物を植えたり、土を入れたり、庭を整えたり。
外構を手直ししたり、必要なものをDIYしたり。
スコップや剪定ばさみ、工具などの道具も少しずつ増えていきます。
ただ、庭については、すべてを業者に依頼したわけではありません。
自分でできることはDIYでやることで、費用を抑えてきました。
その一方で、最近は雑草との戦いもあり、「庭を持つことは楽しいだけではない」と感じることもあります。
それでも、庭のある家を選んだこと自体は後悔していません。
むしろ、庭も含めて「家でどんな生活をしたいのか」を考えることが、家選びでは大切なのだと思います。
私は、別のサイトで、ガーデニングに関して記事を書いています。
庭じまい、庭の終活についても大事です。時間があればぜひご覧ください。

7.車にかかるお金
湘南で戸建てに暮らす場合、車を使う生活になる人も多いと思います。
車には、
車両代
自動車税
自動車保険
車検
ガソリン
タイヤ
メンテナンス
など、さまざまな費用がかかります。
これも住宅ローンとは関係ないように見えます。
しかし、「その場所で暮らすために必要なお金」と考えると、住宅購入とは切り離せない部分があります。
家だけ安く購入しても、生活するために車が必要なら、車にかかるお金も含めて考えなければなりません。
これは地方や郊外の住宅を購入するときには、特に重要な視点だと思います。
とはいえ、私は湘南に移住して、車を手放しました。
週末には、ランニングや散歩したり、江ノ電やバスもあるので、不便は感じません。
実は、湘南の車の渋滞はものすごいです。
土日祝日やゴールデンウイーク、お盆、夏休み期間、シルバーウィークリー、紅葉の季節、そして、年末年始は車は動きません。
車は諦めた、という言い方が正しいです。
8.保険
住宅とは直接関係しない保険もあります。
生命保険など、家を買った後も当然継続して支払っていきます。
家を購入するときは、住宅ローンの返済額を中心に考えがちですが、実際には毎月の固定費としてさまざまな支払いがあります。
住宅ローンだけで家計を判断すると、この「毎月出ていくお金」を見落としてしまいます。
生命保険は住宅ローンと団信(団体信用生命保険)がセットなので、逆にバランスを変えました。
万が一場合、残りの住宅ローンの残債は消えて、家は嫁、家族に残すことが出来ます。
なので、最低限の死亡保障に抑えつつ、医療や疾病保証(病気やケガへの備え)は厚めにしました。
そして、60歳を目の前に就業不能の備えや貯蓄性の備えを増やしました。
ここで浮かした分を投資に回す事で、更に安心材料になっています。
保険の見直しサイトの紹介
「毎月の保険料、もっと安くならないかな…」
そう思ったら、顧客満足度95%の「保険マンモス」での無料相談が圧倒的におすすめです!
9.健康・医療にかかるお金
40代から50代になると、健康についても考えるようになります。
若い頃と同じように、
「病気にならない」
とは限りません。
健康診断、病院、歯科、薬など、年齢とともに健康関連の支出も意識するようになりました。
これは住宅費ではありません。
でも、家を買った後も当然発生する生活費です。
住宅ローンの返済額をギリギリまで上げてしまうと、こうした予想できない支出が出たときに家計が苦しくなります。
そして、親家族の事もあります。
皆が健康であれば良いのですが、老いは必ず来ます。
手術や通院など意外と多くのお金が必要でした。
そのため予め保険に入っていたことで良かったことも多くありました。
10.親、家族、親戚付き合い
これも家計を考えるときに意外と忘れやすいものです。
冠婚葬祭。
お祝い。
親戚付き合いなどのお付き合い。
年末年始、お盆、帰省など。
一回あたりの金額はそれほど大きくなくても、10年間という長い期間で考えると、それなりの支出になります。
家を買った後も、当然ながら人との付き合いは続きます。
「住宅ローンさえ払えればいい」という生活にはなりません。
結構な金額になっています。
11.旅行
私は旅行も楽しみたいと思っています。
家を買ったからといって、すべてのお金を住宅ローンに回してしまえばいいとは思いません。
旅行に行く。
好きなことをする。
家族と時間を過ごす。
そうしたことも人生には必要です。
だからこそ、
「いくらの家なら買えるか」
ではなく、
「家を買った後も、どんな生活を続けたいのか」
を考える必要があります。
我が家では、年に3,4回は、温泉旅行に必ず行きます。
海外旅行は暫くいっていませんが、先ずは国内の全都道府県に一度は泊まることを目指しています。
あと少しです。
なお、江戸時代以前に建てられ、現代まで当時の姿を残している天守(天守閣)が全国に12城あります。
去年までに現存する12天守(城郭)は既に回りました。
12.趣味
趣味のお金も同じです。
家を買うときには、
「住宅ローンがあるから、しばらく節約しよう」
と考えるかもしれません。
もちろん節約は必要です。
でも、それが10年、20年続いてしまうと、何のために家を買ったのか分からなくなってしまいます。
家は人生を豊かにするための道具でもあります。
家を買うことそのものを目的にしてしまうのではなく、家を持った後にどう暮らしたいのかまで考えたいと思っています。
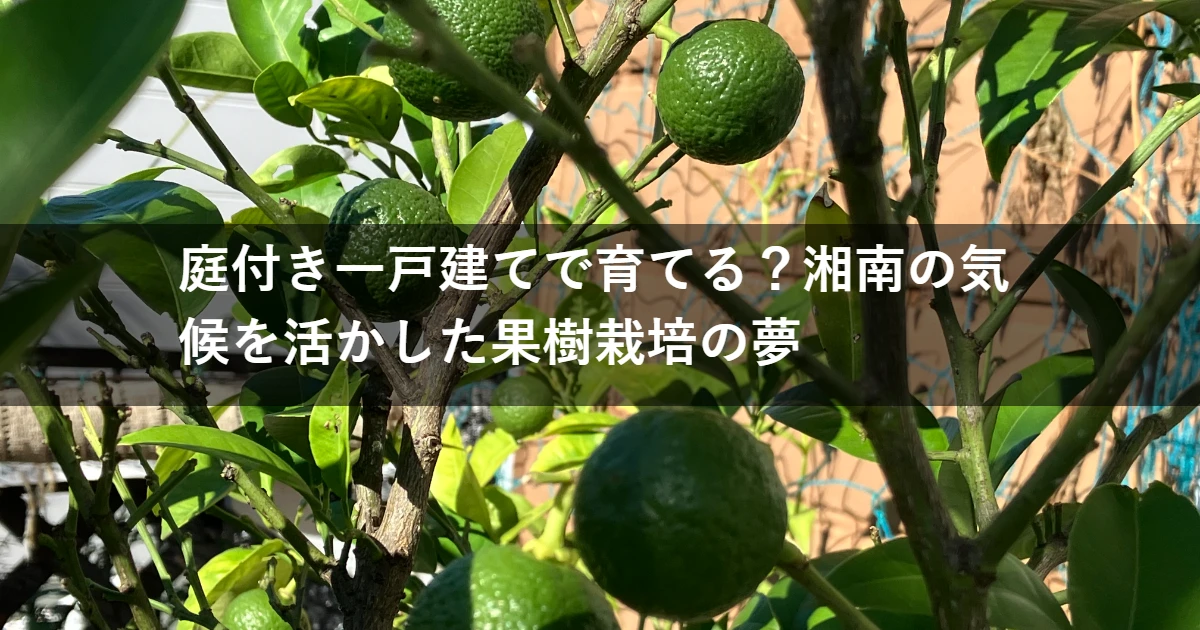
私の趣味は、仕事、貯金、嫁孝行とはよく言ったもので、実際には庭仕事、ガーデニングです。
湘南の季節を生かした果物を育てる事が楽しいです。
詳しくはこちらで書きました。
13.そして、老後資金
50代になった今、最も強く感じているのがこれです。
老後資金です。
45歳で家を購入したときには、60歳はまだかなり先のことでした。
ところが10年経って55歳になってみると、60歳はもう目の前です。
住宅ローンを返済しながら、家を維持し、生活を楽しみ、そして老後のためのお金も準備しなければなりません。
ここで初めて、
「家にいくら使ったのか」
だけではなく、
「家を買った後に、いくら残せたのか」
が重要だったことに気づきます。
家は「買うお金」より「持ち続けるお金」が大切
10年間暮らしてみて、家にかかったお金を振り返ると、住宅ローン以外にもたくさんの支出がありました。
固定資産税。
火災保険。
修繕。
設備交換。
庭。
外構。
DIY。
車。
家電。
保険。
健康。
親戚付き合い。
旅行。
趣味。
そして老後資金。
もちろん、これらすべてを住宅費として計算する必要はありません。
旅行や趣味は、家を持っていなくても必要なお金です。
車も住む場所によって必要性が変わります。
それでも、家を買う前には、
「住宅ローン以外にも、これだけのお金が生活の中で出ていく」
ということを知っておいたほうがいいと思います。
「住宅ローンが払える家」と「無理なく暮らせる家」は違う
私が45歳で家を購入して10年間暮らしてきて、一番感じているのはここです。
住宅ローンが払える。
だから、その家を買える。
とは限りません。
住宅ローンを払いながら、
家を修繕する。
税金を払う。
車を維持する。
家電を買い替える。
庭を手入れする。
旅行に行く。
趣味を楽しむ。
健康にもお金を使う。
そして老後資金を貯める。
そこまでできて、初めて「無理のない家」なのではないでしょうか。
家を買う前に「10年後の家計」を想像してみる
家を買うとき、どうしても現在の収入と現在の生活を基準に考えてしまいます。
でも、できれば10年後を想像してみてください。
今40歳なら50歳。
今50歳なら60歳。
そのとき、
住宅ローンはいくら残っているのか。
家の修繕費は準備できているか。
車は必要なのか。
子どもの教育費はどうなっているのか。
親の介護など、家族に関する支出はないか。
旅行や趣味に使えるお金は残っているか。
そして、老後資金はどのくらい貯まっているのか。
そこまで考えてから住宅価格を決めても、決して遅くはないと思います。
45歳で家を買い、55歳になった今だから思うこと
私は45歳で築20年の中古戸建てを購入しました。
そして10年間、その家で暮らしてきました。
家そのものについては、購入して良かったと思っています。
湘南で暮らすことができ、庭のある生活も楽しめました。
自分たちの好きなように家を直したり、DIYをしたりすることもできました。
一方で、家を持つことで、住宅ローン以外にもさまざまなお金が必要になることも分かりました。
そして55歳になった今、以前よりも強く感じるのが、
「家にどれだけお金をかけられるか」ではなく、「家にお金をかけても、将来のお金を残せるか」
という視点です。
家は人生の大きな買い物です。
だからこそ、購入するときの価格だけではなく、その後10年、20年、30年と暮らしていくためのお金まで考えておきたい。
これが、築20年の家を10年間所有してきた私が、今になって感じていることです。
今日のブログのまとめ
家を買うときは、住宅ローンの返済額だけを見てはいけません。
家を持てば、住宅ローン以外にもさまざまなお金が必要になります。
固定資産税。
火災・地震保険。
修繕費。
給湯器などの設備交換。
庭や外構。
DIY。
車。
家電。
保険。
健康・医療。
親戚付き合い。
旅行。
趣味。
そして老後資金。
これらは人によって金額も必要性も違います。
だからこそ、住宅購入前に「自分の場合は、家以外にどんなお金が必要なのか」を一度書き出してみることをおすすめします。
住宅ローンが払える家ではなく、住宅ローンを払いながら、その後の人生も楽しめる家を選ぶ。
45歳で家を購入し、10年間暮らして55歳になった今、私はそれが家選びでとても大切なことだったと感じています。
家を買うことはゴールではありません。
本当の生活は、家を買った後から始まります。